돈을 모으려고 은행 상품을 보면 예금과 적금이라는 말을 자주 만나게 됩니다.
오늘은 예금과 적금, 뭐가 다를까?를 쉽게 알아볼게요.
둘 다 은행에 돈을 맡기고 이자를 받을 수 있지만, 가장 큰 차이는 돈을 넣는 방법에 있습니다.
쉽게 말하면 예금은 모아둔 돈을 맡기는 것, 적금은 돈을 차곡차곡 모아가는 것에 가깝습니다.
이번 글에서는 여러 상품 가운데 정기예금과 정기적금을 중심으로 살펴보겠습니다.
예금은 목돈을 맡겨요
먼저 예금부터 알아볼게요.
예금은 은행 등에 돈을 맡기는 것을 넓게 가리키는 말입니다.
우리가 평소 사용하는 입출금통장도 예금의 한 종류예요.
하지만 적금과 비교할 때는 정기예금을 생각하면 이해하기 쉽습니다.
정기예금은 이미 모아둔 목돈을 일정한 기간 동안 은행에 맡기는 상품입니다.
예를 들어 1,200만 원을 가지고 있다고 해볼게요.
이 돈을 정기예금에 넣는다면 처음에 1,200만 원을 한 번에 맡깁니다.
1,200만 원을 모아둠
↓
은행에 한 번에 맡김
↓
정해진 기간 동안 보관
↓
조건에 따라 이자를 받음
여기에서 중요한 것은 돈을 먼저 모아두었다는 점입니다.
앞으로 1,200만 원을 만드는 것이 아니라 이미 가지고 있는 돈을 맡기는 것이죠.
그래서 정기예금은 이렇게 생각하면 쉽습니다.
돈을 먼저 모아요 → 모은 돈을 맡겨요
은행에 돈을 맡기는 기간은 상품마다 다릅니다.
몇 개월 동안 맡길 수도 있고 1년 이상 맡기는 상품도 있어요.
이렇게 돈을 맡기기로 약속한 기간이 끝나는 것을 만기라고 합니다.
정기예금은 일정 기간 돈을 맡기는 상품이기 때문에 기간이 중요해요.
만기가 되기 전에 돈을 찾으면 처음에 안내받은 금리와 다른 조건이 적용될 수도 있습니다.
그래서 정기예금을 살펴볼 때는 금리가 얼마인지와 함께 돈을 얼마나 오래 맡겨야 하는지도 확인해야 합니다.
다만 모든 예금이 정기예금처럼 목돈을 한 번에 넣는 것은 아니에요.
예금에는 입출금통장처럼 자유롭게 돈을 넣고 찾을 수 있는 상품도 있습니다.
여기에서는 적금과 차이를 쉽게 알아보기 위해 정기예금을 기준으로 비교하고 있어요.
복잡한 상품 이름을 모두 외울 필요는 없습니다.
정기예금 = 이미 모아둔 목돈을 맡기는 상품
이것부터 기억하면 됩니다.
적금은 목돈을 만들어가요
적금은 시작하는 모습이 다릅니다.
정기예금은 이미 목돈을 가지고 있는 상태에서 시작했죠.
반면 정기적금은 일정한 기간 동안 돈을 나누어 넣으며 목돈을 만들어가는 상품입니다.
처음부터 큰돈을 가지고 있지 않아도 돼요.
이번에는 1년 동안 1,200만 원을 모으고 싶다고 생각해볼게요.
매달 100만 원씩 넣는다면 12개월 동안 총 1,200만 원을 넣게 됩니다.
100만 원 → 100만 원 → 100만 원 → …
↓
차곡차곡 돈을 넣어요
↓
목돈을 만들어가요
숫자만 보면 정기예금의 1,200만 원과 같습니다.
하지만 돈이 들어가는 모습은 완전히 달라요.
정기예금은 1,200만 원이 처음부터 들어갑니다.
정기적금은 100만 원씩 차례대로 들어갑니다.
이것이 두 상품을 구분하는 가장 쉬운 방법입니다.
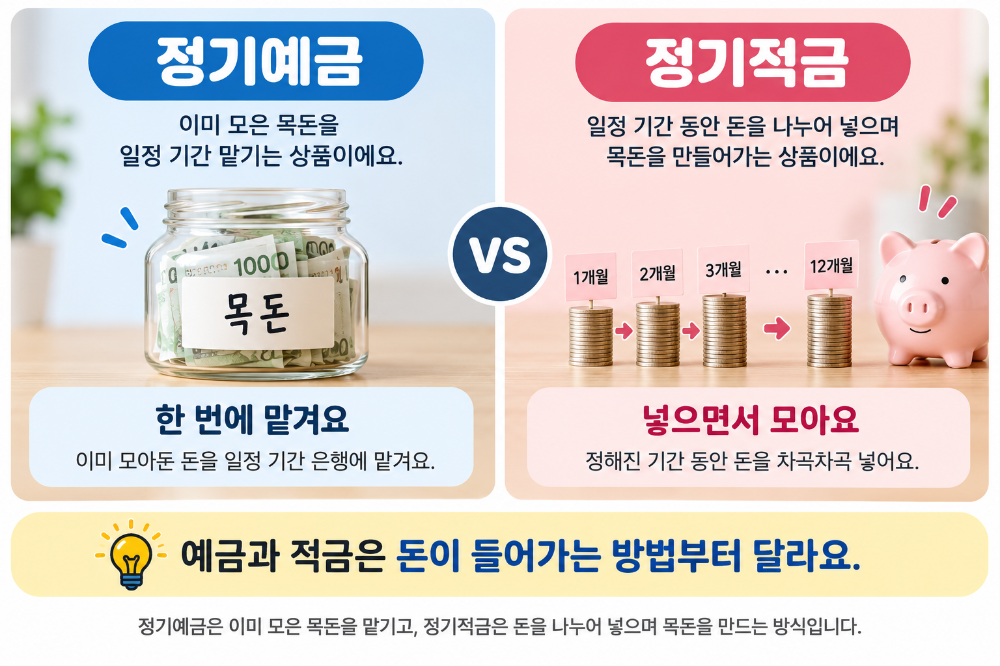
그렇다면 적금은 왜 돈을 나누어 넣을까요?
목돈이 아직 없어도 일정한 금액을 계속 넣으면서 돈을 모을 수 있기 때문입니다.
필요한 돈을 한꺼번에 준비하는 것이 아니라 시간을 두고 조금씩 만들어가는 것이죠.
실제 적금은 상품에 따라 돈을 넣는 방법이 다를 수 있어요.
정해진 금액을 넣는 상품도 있고, 일정한 범위 안에서 비교적 자유롭게 넣는 상품도 있습니다.
따라서 적금을 볼 때는 얼마를 넣을 수 있는지, 얼마나 오래 넣어야 하는지를 확인하는 것이 좋습니다.
여기까지 이해했다면 예금과 적금의 기본적인 차이는 어렵지 않습니다.
예금은 목돈에서 시작하고, 적금은 목돈을 만들어가는 과정에서 시작합니다.
그런데 이 차이는 단순히 돈을 넣는 방법에서 끝나지 않아요.
받게 되는 이자에도 영향을 줄 수 있습니다.
같은 금리, 이자는 왜 다를까?
예금과 적금을 살펴보면 연 3%, 연 4%처럼 금리가 표시되어 있습니다.
그렇다면 같은 금리가 적혀 있으면 받는 이자도 같을까요?
꼭 그렇지는 않습니다.
이유는 돈을 넣은 시간이 다르기 때문이에요.
정기예금은 목돈을 처음에 넣습니다.
따라서 목돈 전체가 처음부터 은행에 맡겨져 있는 구조예요.
하지만 적금은 다릅니다.
첫 달에 넣은 돈이 있고, 그다음 달에 새로 넣은 돈이 있습니다.
마지막 달에 넣은 돈은 가장 늦게 은행에 들어오겠죠.
그러면 각각의 돈이 은행에 머무는 시간도 달라집니다.
먼저 넣은 돈 → 오래 맡겨짐
나중에 넣은 돈 → 짧게 맡겨짐
바로 이 부분이 중요합니다.
1년 동안 적금에 총 1,200만 원을 넣었다고 해도
1,200만 원 전체가 처음부터 1년 동안 은행에 있었던 것은 아닙니다.
그래서 적금에 **연 5%**라고 표시되어 있다고 해서
단순히 **1,200만 원 × 5%**로 계산한 금액을 그대로 이자로 받는 것은 아닙니다.
매달 넣은 돈마다 실제로 맡겨져 있는 기간이 다르기 때문입니다.
복잡한 계산식을 외우지 않아도 됩니다.
돈을 얼마나 넣었는지뿐 아니라 얼마나 오래 맡겼는지도 이자와 관계가 있습니다.
이 한 가지를 이해하면 충분해요.
예금과 적금의 금리가 같아 보여도 실제 이자가 달라질 수 있는 이유도 여기에서 찾을 수 있습니다.
예금과 적금의 차이는 단리·복리의 차이가 아니라
돈을 넣는 방식의 차이라는 점도 구분해서 이해할 필요가 있습니다.
실제로 받는 이자는 상품마다 달라질 수 있습니다.
금리와 가입 기간뿐 아니라 이자 지급 방법, 세금, 우대조건 등도 영향을 줄 수 있어요.
따라서 실제 상품을 선택할 때는 표시된 금리 하나만 비교하기보다 상품의 조건을 함께 확인해야 합니다.
처음 예금과 적금을 공부한다면 복잡하게 생각하지 않아도 돼요.
정기예금 → 모아둔 목돈을 맡겨요.
정기적금 → 돈을 넣으면서 목돈을 만들어요.
그리고 금리가 같아도 돈을 넣은 시점과 맡겨진 시간이 다르면 이자도 같지 않을 수 있습니다.
결국 예금과 적금의 차이는 돈을 얼마나 넣느냐보다 돈을 언제, 어떻게 넣느냐에서 시작합니다.
'경제 비즈니스' 카테고리의 다른 글
| 예금자보호제도란? 은행에 맡긴 돈은 어떻게 보호될까 (0) | 2026.09.18 |
|---|---|
| 소득세란? 소득에 세금이 붙는 기본 원리 이해하기 (0) | 2026.09.18 |
| 직접세와 간접세란? 세금을 부담하는 방식의 차이 (0) | 2026.09.17 |
| 세금은 왜 낼까? 세금의 역할과 기본 구조 이해하기 (0) | 2026.09.17 |
| 환율이 오르면 수입품은 왜 비싸질까? (0) | 2026.09.16 |


