은행에 돈을 맡길 때 금리가 같다면 받을 수 있는 이자도 같을 것처럼 보입니다.
하지만 같은 돈을 같은 금리로 맡겨도 이자를 계산하는 방식에 따라
시간이 지난 뒤의 금액은 달라질 수 있습니다.
단리와 복리란? 이자가 붙는 방식의 차이 이해하기에서 핵심은 어렵지 않습니다.
다음 이자를 계산할 때 처음 원금만 보는지, 앞서 생긴 이자까지 포함하는지를 구분하면 됩니다.
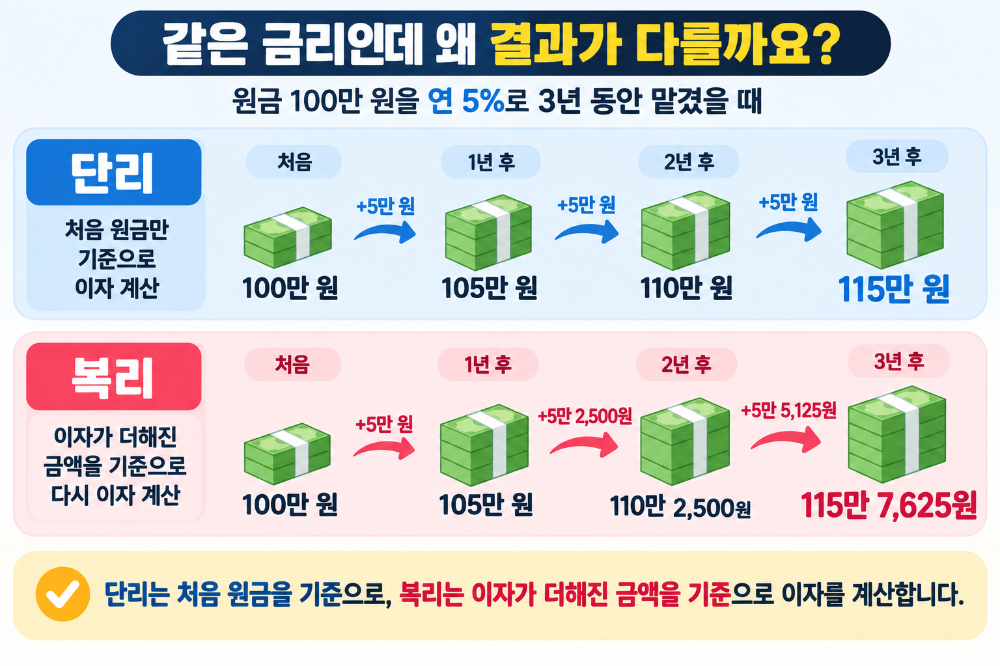
100만 원을 연 5%로 3년 동안 맡긴다는 하나의 조건으로 두 방식의 차이를 살펴보겠습니다.
계산을 쉽게 하기 위해 세금이나 실제 금융상품의 세부 조건은 제외했습니다.
단리는 어떻게 붙을까?
단리는 처음 맡긴 원금을 기준으로 계속 이자를 계산하는 방식입니다.
여기서 원금은 처음 맡긴 돈을 말합니다.
100만 원을 연 5%로 맡겼다면 1년 동안 생기는 이자는 5만 원입니다.
첫해가 지나면 원금 100만 원에 이자 5만 원이 생깁니다.
하지만 2년째 이자를 계산할 때는 105만 원을 기준으로 하지 않습니다.
다시 처음 원금인 100만 원을 기준으로 계산합니다.
따라서 2년째 이자도 5만 원입니다.
3년째에도 같은 방식이 적용되므로 이자는 다시 5만 원입니다.
1년째 이자: 5만 원
2년째 이자: 5만 원
3년째 이자: 5만 원
3년 동안 생긴 이자는 모두 15만 원입니다. 원금과 합치면 3년 뒤에는 115만 원이 됩니다.
단리에서 눈여겨볼 부분은 시간이 지나도 이자를 계산하는 기준이 달라지지 않는다는 것입니다.
첫해에 이자가 생겼다고 해서 그 이자에 다시 이자를 계산하지 않습니다.
같은 원금과 같은 금리가 계속 적용된다고 가정하면 매년 계산되는 이자도 같습니다.
그래서 단리는 비교적 이해하기 쉽습니다.
단리 = 처음 원금을 기준으로 이자를 계산한다.
다만 연 5%라는 숫자만 보고 실제 금융상품에서도
매년 똑같이 5만 원을 받는다고 생각해서는 안 됩니다.
실제로는 가입 기간과 이자 지급 시기, 세금 등 여러 조건이 적용될 수 있습니다.
여기서 사용한 100만 원과 연 5%는 단리와 복리의 원리를 비교하기 위한 단순한 예시입니다.
복리는 무엇이 다를까?
복리도 첫해에는 단리와 차이가 없습니다.
100만 원에 연 5%의 이자가 붙으면 첫해 이자는 5만 원이고, 금액은 105만 원이 됩니다.
차이는 그다음부터 나타납니다.
복리는 이자가 일정한 주기에 따라 원금에 더해지고,
이후에는 이자가 더해진 금액을 기준으로 다시 이자를 계산하는 방식입니다.
같은 조건에서 2년째를 계산해 보겠습니다.
첫해가 지난 뒤에는 100만 원에 5만 원의 이자가 더해져 105만 원이 되었습니다.
복리에서는 2년째 이자를 계산할 때
처음 원금 100만 원이 아니라 105만 원을 기준으로 계산합니다.
105만 원의 5%는 5만 2,500원입니다.
따라서 2년 뒤에는 110만 2,500원이 됩니다.
3년째에는 다시 110만 2,500원을 기준으로 5%를 계산합니다.
이자는 5만 5,125원이 되고, 3년 뒤 금액은 115만 7,625원이 됩니다.
같은 조건의 단리와 나란히 놓으면 차이가 더 분명합니다.
단리
100만 원 → 105만 원 → 110만 원 → 115만 원
복리
100만 원 → 105만 원 → 110만 2,500원 → 115만 7,625원
첫해에는 금액이 같습니다.
하지만 2년째부터 복리는 앞서 생긴 이자까지 다음 계산에 반영되면서 차이가 벌어집니다.
기간이 길어질수록 이 차이는 더 커질 수 있습니다.
흔히 복리를 ‘이자에 이자가 붙는다’고 표현하는 이유가 바로 이것입니다.
복리의 핵심은 최종 금액을 외우는 데 있지 않습니다.
단리는 처음 원금을 계속 기준으로 삼고, 복리는 앞서 붙은 이자가 다음 이자를 계산하는 금액에 포함될 수 있다.
이 차이를 이해하면 됩니다.
실제 금융상품의 복리는 이자가 계산되는 주기와 적용 방식 등이 다를 수 있습니다.
따라서 위 금액은 복리의 원리를 보여주기 위한 단순한 계산으로 보는 것이 좋습니다.
실제로는 무엇을 볼까?
단리와 복리를 비교하면 복리가 항상 더 좋은 선택처럼 보일 수 있습니다.
하지만 실제 금융상품에서는 복리라는 이유만으로 더 유리하다고 판단할 수 없습니다.
예를 들어 한 상품은 복리지만 금리가 낮고, 다른 상품은 단리지만 금리가 더 높을 수 있습니다.
돈을 맡기는 기간도 서로 다를 수 있습니다.
따라서 실제로 받을 이자를 비교하려면 먼저 적용 금리와 기간을 함께 봐야 합니다.
이자가 언제 계산되고 지급되는지도 확인할 필요가 있습니다.
상품에 따라 이자를 계산하는 주기나 지급 시점이 다를 수 있기 때문입니다.
세금도 실제 받는 금액에 영향을 줍니다.
앞에서 계산한 115만 원과 115만 7,625원은 세금을 고려하지 않은 금액입니다.
실제 수령액은 상품의 조건에 따라 달라질 수 있습니다.
예금과 적금은 돈을 넣는 방식이 다르기 때문에
같은 금리라도 실제 이자를 단순하게 비교하기는 어렵습니다.
이는 단리와 복리의 차이와는 별개의 문제이므로,
여기에서는 이자를 계산하는 방식에 집중해서 이해하면 됩니다.
이번 글에서는 금융상품을 볼 때 다음 정도만 기억하면 충분합니다.
단리인지 복리인지뿐 아니라 금리, 가입 기간, 이자 계산과 지급 방식을 함께 확인해야
실제 받을 수 있는 이자를 제대로 비교할 수 있다는 것입니다.
단리는 처음 원금을 기준으로 이자를 계산합니다.
복리는 이자가 더해진 금액을 다음 이자 계산에 반영할 수 있습니다.
결국 금리를 볼 때 중요한 것은 “몇 %인가?”에서 끝내지 않는 것입니다.
“그 이자는 무엇을 기준으로, 어떤 방식으로 붙는가?”
이 질문까지 함께 확인하면 단리와 복리의 차이를 실제 금융생활에서도 훨씬 쉽게 구분할 수 있습니다.
'경제 비즈니스' 카테고리의 다른 글
| 환율이란? 다른 나라 돈은 어떻게 바꿀까? (0) | 2026.09.16 |
|---|---|
| 명목금리와 실질금리란? 물가를 함께 봐야 하는 이유 (0) | 2026.09.15 |
| 금리가 오르면 물가는 어떻게 될까? 금리와 물가의 관계 (0) | 2026.09.15 |
| 기준금리가 바뀌면 예금과 대출금리가 움직이는 이유 (0) | 2026.09.14 |
| 기준금리란? 중앙은행이 기준금리를 정하는 이유 (0) | 2026.09.14 |


